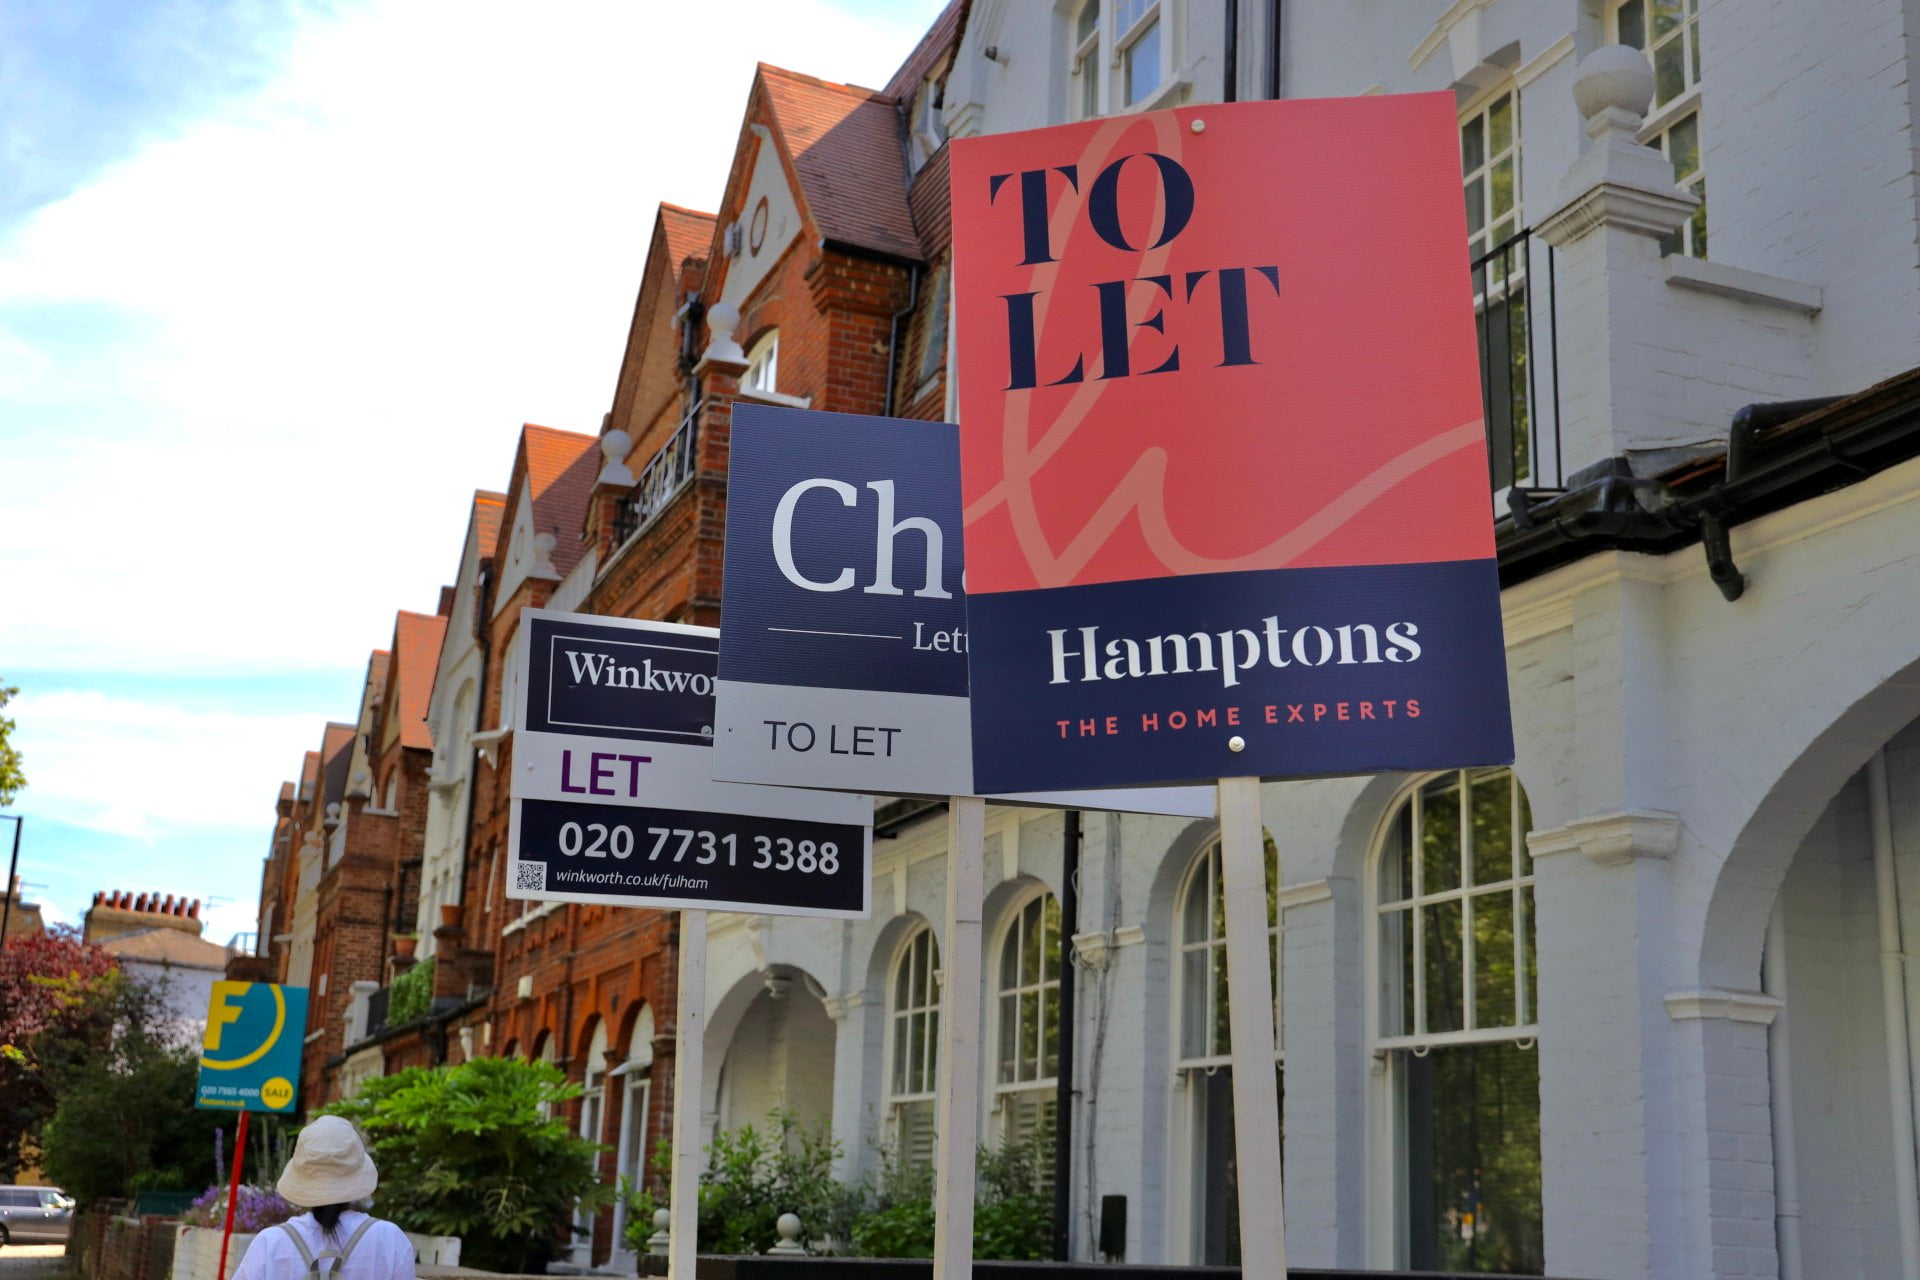
Wynajęcie nieruchomości jest tańsze niż kupno domu po raz pierwszy od ponad sześciu lat, mówi Hamptons. Badania przeprowadzone przez agencję nieruchomości sugerują, że przed wybuchem pandemii w marcu 2020 r. ludzie kupujący z 10% depozytem mieliby lepszą sytuację niż najemcy o 102 funty miesięcznie.
W zeszłym miesiącu okazało się, że przeciętny najemca z sektora prywatnego był w lepszej sytuacji, wydając 71 funtów miesięcznie mniej na czynsz. Obecnie w Wielkiej Brytanii są tylko cztery obszary, w których taniej jest kupić niż wynająć. Są to północny wschód, północny zachód, Yorkshire i Humber oraz Szkocja.
Na początku 2020 r. taniej było kupować zamiast wynajmować w każdym kraju lub regionie w Wielkiej Brytanii. Hamptons twierdzi, że zmiana nastąpiła pomimo wzrostu średnich czynszów o 7,1% w ciągu ostatnich 12 miesięcy, ponieważ silny wzrost cen domów w połączeniu ze wzrostem oprocentowania kredytów hipotecznych do wartości kredytu (LTV) zwiększyły koszty zakupu i posiadania domu .
W rezultacie typowy kupujący uzna, że taniej będzie teraz wynajmować niż kupować – ze średnią miesięczną 1054 GBP wydaną na czynsz w porównaniu z 1125 GBP na spłatę kredytu hipotecznego.
Istnieje oczywiście wiele innych czynników finansowych i praktycznych, które potencjalni kupujący po raz pierwszy będą brać pod uwagę przy podejmowaniu decyzji o wynajmie zamiast kupować lub odwrotnie, które nie zostały uwzględnione w tym badaniu.
O ile taniej jest wynająć niż kupić?
- Greater London – £251 taniej
- South East – £54 taniej
- South West – £108 taniej
- East – £117 taniej
- East Midlands – £98 taniej
- West Midlands, £35 taniej
- Yorkshire i Humber – £5 drożej
- North West – £4 drożej
- North East – £72 drożej
- Walia – £11 taniej
- Szkocja – £130 drożej
Aneisha Beveridge, szefowa badań Hamptons, powiedziała, że pandemia była odpowiedzialna za odwrócenie tego sześcioletniego trendu.
„Rok temu pożyczkodawcy albo podnosili swoje stopy procentowe, albo całkowicie wycofywali kredyty hipoteczne o wyższej wartości kredytu.” „W szczególności w przypadku kupujących po raz pierwszy spowodowało to wzrost kosztów spłaty kredytu hipotecznego, jeśli w ogóle mogli go uzyskać, znacznie powyżej kosztów wynajmu.” „I chociaż stopy procentowe spadają, nadal są znacznie powyżej poziomu sprzed pandemii w przypadku pożyczek o wyższym wskaźniku LTV (kredyt do wartości)”. „Pomimo tego spodziewamy się, że luka między wynajmem a kupnem zniknie w pozostałej części tego roku, powracając do poziomów długoterminowych w 2022 r.”
Aneisha Beveridge